Das Wichtigste zuerst
Was leistet eine gute BU-Beratung?
Eine gute Beratung zur Berufsunfähigkeitsversicherung verbindet drei Prüfungen: Passt der Schutz zu Ihrem Einkommen und Berufsweg? Sind die Vertragsbedingungen für Ihre Situation geeignet? Und nimmt der Versicherer Sie zu vertretbaren Bedingungen an? Der günstigste Beitrag allein beantwortet keine dieser Fragen.
Deshalb werden Angebote mit denselben Eckdaten gegenübergestellt. Dazu gehören insbesondere die gewünschte Höhe der BU-Rente, die Versicherungs- und Leistungsdauer, Dynamiken, Zusatzbausteine und Ihre tatsächliche Tätigkeit. Erst anschließend lassen sich Zahlbeitrag, Bruttobeitrag, Bedingungen und Versicherbarkeit sinnvoll vergleichen.
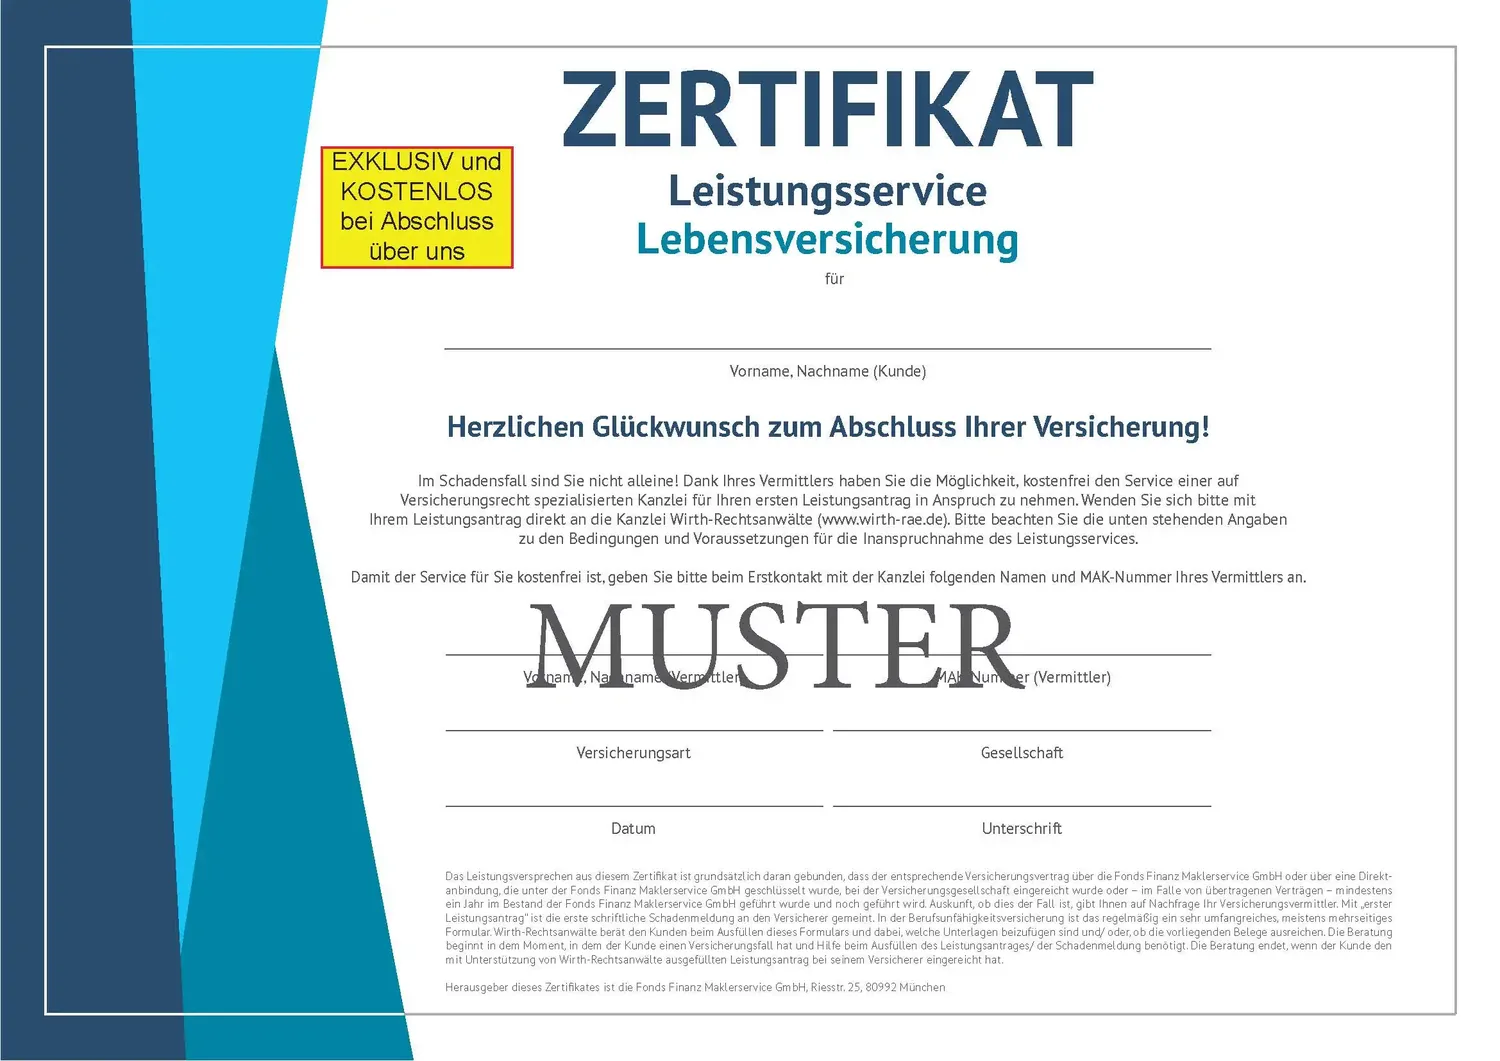
Zertifizierter Berater für Arbeitskraftabsicherung
Ihre Arbeitskraftabsicherung wird nicht nach einem Standardschema ausgewählt. Als zertifizierter Berater für Arbeitskraftabsicherung verbinde ich spezialisiertes Fachwissen mit einer individuellen Prüfung Ihres Berufs, Ihrer Absicherungsziele und Ihrer Versicherbarkeit. So werden wichtige Vertragsklauseln, risikorelevante Angaben und geeignete Angebote nachvollziehbar eingeordnet – damit Sie eine fundierte Entscheidung für Ihren langfristigen Einkommensschutz treffen können.
Beratung statt Tarifliste
Welche Punkte werden im BU-Vergleich geprüft?
Die passende Berufsunfähigkeitsversicherung hängt nicht nur von Alter und Rentenhöhe ab. Versicherer bewerten Beruf und konkrete Tätigkeit, Ausbildung, körperliche Arbeit, Büroanteil, Personalverantwortung, Reisen und besondere Gefahren unterschiedlich. Auch Gesundheitsangaben, Hobbys und Auslandsaufenthalte können das Ergebnis verändern.
| Prüfbereich | Typischer Schwerpunkt | Worauf achten? |
|---|---|---|
| Absicherungsbedarf | BU-Rente, Laufzeit und finanzielle Lücke | Rente tragfähig wählen und Endalter nicht nur nach dem Beitrag bestimmen. |
| Berufsbild | Tatsächliche Aufgaben statt bloßer Jobtitel | Körperliche Anteile, Büro, Reisen und Verantwortung korrekt beschreiben. |
| Bedingungen | Definition der Berufsunfähigkeit, Verweisung, Nachprüfung und Dynamik | Die für den eigenen Berufs- und Lebensweg wichtigen Klauseln gewichten. |
| Beiträge | Zahl- und Bruttobeitrag bei identischen Vorgaben | Nicht nur den heutigen Zahlbeitrag oder eine Werberangliste betrachten. |
| Versicherbarkeit | Gesundheit, Hobbys und weitere Risiken | Bei Bedarf erst anonym anfragen, statt vorschnell einen Antrag zu stellen. |
Ein BU-Vergleichsrechner kann eine erste Preisorientierung liefern. Er ersetzt jedoch nicht die Prüfung, ob die Berufsangaben korrekt erfasst wurden und welche Bedingungen beziehungsweise Annahmeentscheidung tatsächlich passen.
Schritt für Schritt
Wie läuft die Beratung zur Berufsunfähigkeitsversicherung ab?
Ausgangssituation und Ziel klären
Einkommen, bestehender Schutz, gewünschte BU-Rente, Laufzeit und persönliche Pläne werden eingeordnet.
Tätigkeit richtig beschreiben
Nicht nur die Berufsbezeichnung, sondern der konkrete Arbeitsalltag und risikorelevante Tätigkeitsmerkmale werden erfasst.
Gesundheitsangaben aufbereiten
Die Gesundheitsfragen werden nach ihrem Wortlaut beantwortet. Maßgeblich ist die Wissenserklärung; Unterlagen werden gezielt angefordert, wenn sie zur Klärung wirklich benötigt werden – nicht pauschal sämtliche Patientenakten.
Versicherbarkeit vorprüfen
Bei relevanten Vorerkrankungen oder anderen Risiken kann vor einem formellen Antrag eine anonyme Risikovoranfrage an geeignete Versicherer sinnvoll sein.
Angebote vereinheitlichen
Rente, Laufzeit, Dynamik und Zusatzbausteine werden auf eine vergleichbare Grundlage gebracht.
Beiträge und Bedingungen bewerten
Der Vergleich berücksichtigt nicht nur den Preis, sondern auch wichtige BU-Bedingungen und das konkrete Versicherervotum.
Passendes Votum beantragen
Nach der Entscheidung unterstützen wir bei der vollständigen Beantragung und prüfen anschließend die ausgestellte Police.
Konkretes Ergebnis
Was erhalten Sie nach der Prüfung?
Sie erhalten einen nachvollziehbaren Vergleich geeigneter Angebote und – wenn eine Risikovoranfrage erforderlich war – klare Voten der angefragten Versicherer:
- Normalannahme ohne Erschwernis,
- Annahme mit Risikozuschlag,
- Annahme mit Leistungsausschluss,
- Zurückstellung oder
- Ablehnung.
Danach helfen wir bei der Beantragung der Berufsunfähigkeitsversicherung mit dem fachlich besten Votum. Ein vorläufiges Votum bleibt unverbindlich; verbindlich wird die Annahme erst nach vollständigem Antrag und abschließender Prüfung durch den Versicherer.
Kostenlose Prüfung anfordernTransparent beraten
Was kostet die BU-Beratung und wie lange dauert sie?
Die Beratung und der Vergleich sind für Verbraucher kostenlos. Kommt über uns ein Vertrag zustande, erhalten wir vom Versicherer eine Courtage, die im Versicherungsbeitrag einkalkuliert ist. Es werden nicht sämtliche Anbieter und Tarife des deutschen Marktes berücksichtigt; der Großteil wird jedoch abgedeckt.
Die Bearbeitungsdauer hängt von der Vollständigkeit Ihrer Angaben und den angefragten Versicherern ab. Bei einer Risikovoranfrage liegen einzelne Voten häufig nach einigen Tagen vor. Medizinische Rückfragen oder zusätzlich benötigte Unterlagen können den Ablauf verlängern. Deshalb versprechen wir keine starre Bearbeitungsfrist.
Beratungswege verstehen
Was bedeutet „unabhängige BU-Beratung“?
Der Begriff wird im Internet unterschiedlich verwendet. Ein Vertreter vermittelt im Regelfall Produkte eines Versicherers. Ein Mehrfachagent arbeitet mit mehreren Gesellschaften. Ein Versicherungsmakler vermittelt aus einem vertraglich verfügbaren Marktausschnitt und erhält bei erfolgreicher Vermittlung regelmäßig Courtage. Ein Versicherungsberater arbeitet gegen Honorar und darf auch rechtlich beraten. Verbraucherzentralen bieten gegen Entgelt eine produktneutrale Orientierung an.
Entscheidend ist deshalb nicht allein das Wort „unabhängig“, sondern die Transparenz: Welche Anbieter können berücksichtigt werden? Wie wird die Beratung vergütet? Welche Kriterien bestimmen die Empfehlung? Und welche Leistungen gehören ausdrücklich nicht zum Auftrag?
Klare Grenzen
Was die Beratung nicht versprechen kann
Es gibt keine für jeden Menschen beste Berufsunfähigkeitsversicherung. Dasselbe Angebot kann für einen Beruf preislich interessant, für einen anderen zu teuer und bei einer bestimmten Vorerkrankung ungeeignet sein. Auch eine anonyme Risikovoranfrage garantiert noch keinen Vertrag.
Die Beratung ersetzt außerdem keine anwaltliche Rechtsberatung und keine medizinische Beurteilung. Bei Streit über einen bestehenden Vertrag oder einen Leistungsfall kann spezialisierte rechtliche Unterstützung erforderlich sein. Informationen zum Leistungsantrag finden Sie auf unserer Seite zur BU-Leistungsprüfung.
Häufige Fragen
FAQ zur Beratung und zum BU-Vergleich
Was erhalte ich nach der BU-Beratung?
Sie erhalten einen nachvollziehbaren Vergleich geeigneter Angebote und bei einer Risikovoranfrage klare Versicherervoten wie Normalannahme, Risikozuschlag, Ausschluss, Zurückstellung oder Ablehnung. Bei der Beantragung des fachlich besten Votums werden Sie unterstützt.
Was kostet die Beratung zur Berufsunfähigkeitsversicherung?
Die Beratung und der Vergleich sind für Verbraucher kostenlos. Kommt ein Vertrag zustande, erhalten wir eine im Versicherungsbeitrag einkalkulierte Courtage vom Versicherer.
Wie lange dauert eine BU-Beratung?
Das hängt von der Vollständigkeit der Angaben und der Reaktionszeit der Versicherer ab. Einfache Vergleiche gehen schneller; Risikovoranfragen und medizinische Rückfragen können mehr Zeit benötigen.
Ist eine anonyme Risikovoranfrage immer notwendig?
Nein. Sie ist vor allem sinnvoll, wenn Erkrankungen, Behandlungen, riskante Hobbys oder andere Besonderheiten zu unterschiedlichen Annahmeentscheidungen führen können.
Werden alle BU-Versicherer am Markt berücksichtigt?
Nein. Wir berücksichtigen einen breiten Marktausschnitt, können aber nicht jeden Anbieter und jeden Tarif vermitteln. Den berücksichtigten Markt und mögliche Einschränkungen benennen wir transparent.
Reicht der günstigste Beitrag für die Tarifauswahl?
Nein. Rentenhöhe, Versicherungs- und Leistungsdauer, Bedingungen, Berufsgruppe, Zahl- und Bruttobeitrag sowie die persönliche Versicherbarkeit müssen gemeinsam bewertet werden.