Wie viel ist die eigene Arbeitskraft wert?
Der Wert der Arbeitskraft lässt sich vereinfacht aus dem Einkommen und den verbleibenden Berufsjahren ableiten. Der Medianverdienst vollzeitbeschäftigter Arbeitnehmer lag 2025 einschließlich Sonderzahlungen bei 54.066 Euro brutto. Bei weiteren 30 Berufsjahren ergibt das ohne Gehaltssteigerungen rund 1,62 Millionen Euro. Der Median ist für ein typisches Einkommen aussagekräftiger als der ebenfalls veröffentlichte Durchschnitt von 64.441 Euro. Grundlage sind die Verdienstdaten des Statistischen Bundesamtes.
Einkommen
Das regelmäßige Arbeitseinkommen finanziert Lebenshaltung, Familie, Wohnen und Rücklagen.
Lebensstandard
Fällt das Einkommen weg, geraten laufende Verpflichtungen schnell unter Druck.
Altersvorsorge
Ohne Einkommen können häufig keine Rücklagen mehr aufgebaut werden.
Arbeitskraftwert und mögliche Versorgungslücke berechnen
Alle Schritte stehen direkt auf dieser Seite. Vergleichen Sie den Wert Ihres künftigen Nettoeinkommens ohne Steigerung mit einer frei gewählten jährlichen Einkommenssteigerung von 0 bis 5 Prozent. Anschließend sehen Sie, welche monatliche Lücke nach bereits vorhandener Absicherung verbleibt.
Persönliche Angaben
Bereits vorhandene Absicherung
Ihre unverbindliche Auswertung
Wichtig: Die Berechnung ist eine unverbindliche nominale Modellrechnung und kein heutiger Barwert. Inflation, Steuern, Sozialabgaben, Teilzeit, Erwerbsunterbrechungen und individuelle Vertragsgrenzen sind nicht berücksichtigt. Eine gesetzliche Erwerbsminderungsrente wird nur abgezogen, wenn Sie selbst einen persönlichen Wert eintragen.
Rentenbedarf, vorhandenen Schutz, Laufzeit und passende Versicherungsbedingungen gemeinsam einordnen.
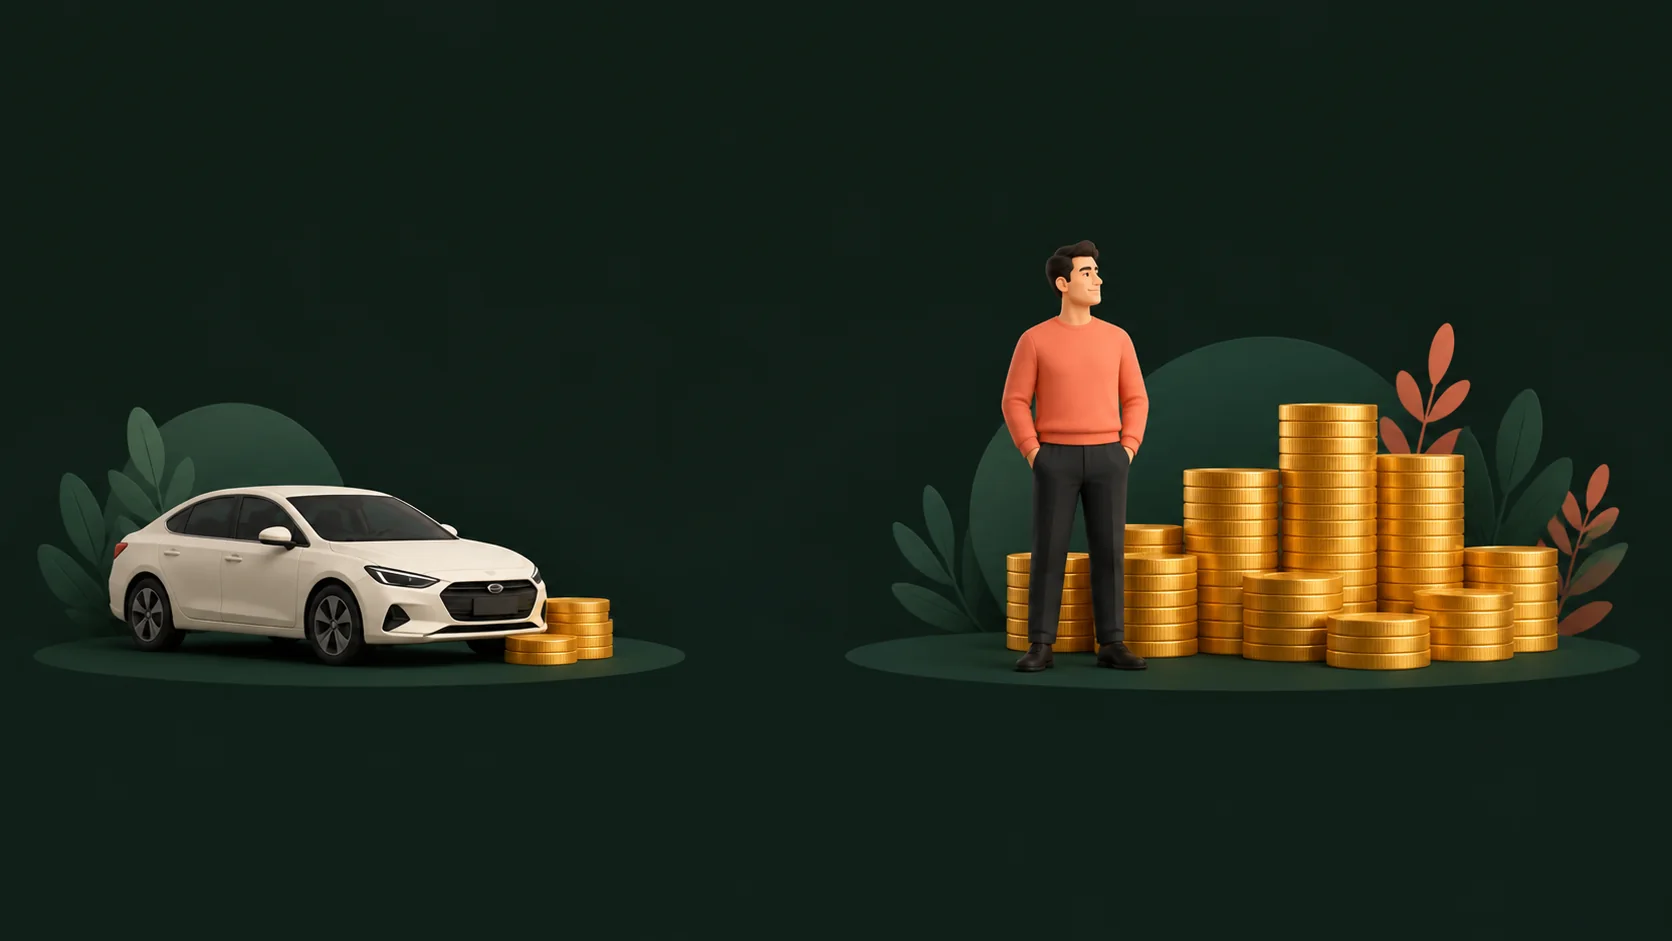
Formel für den Wert der Arbeitskraft
Netto oder brutto? Für die persönliche Lebensplanung ist das Nettoeinkommen meist verständlicher, weil es den tatsächlich verfügbaren Betrag abbildet. Das Bruttoeinkommen eignet sich für eine allgemeine volkswirtschaftliche Hochrechnung. Beide Werte dürfen nicht innerhalb derselben Rechnung vermischt werden.
Mit einer jährlichen Einkommenssteigerung wird jedes zukünftige Jahr einzeln hochgerechnet. Das Ergebnis ist eine nominale Summe künftiger Einkommen und kein heutiger Barwert. Inflation, Steuern, Sozialabgaben, Teilzeit, Elternzeit, Arbeitslosigkeit und andere Erwerbsunterbrechungen können das tatsächliche Ergebnis verändern.
Arbeitskraftwert ist nicht die benötigte Versicherungssumme
Ein Arbeitskraftwert von beispielsweise mehr als einer Million Euro bedeutet nicht, dass eine BU-Rente in dieser Gesamthöhe versichert werden kann oder muss. Die Berufsunfähigkeitsversicherung zahlt eine monatliche Rente. Deren sinnvolle Höhe richtet sich nach der konkreten monatlichen Versorgungslücke, den finanziellen Verpflichtungen und den Annahmegrenzen der Versicherer. Der Arbeitskraftwert zeigt dagegen die Größenordnung des gesamten künftigen Einkommens.
Wert der Arbeitskraft mit Berufsunfähigkeitsversicherung absichern
Wer seinen Lebensunterhalt überwiegend aus dem Arbeitseinkommen bestreitet, sollte die Folgen eines längerfristigen Ausfalls prüfen. Eine private Berufsunfähigkeitsversicherung ist dafür häufig die umfassendste Lösung: Sind die vertraglichen Voraussetzungen erfüllt, zahlt sie die vereinbarte Rente. Ob sie individuell geeignet und bezahlbar ist, hängt unter anderem von Beruf, Gesundheit, Eintrittsalter und Tarifbedingungen ab.
Gerade am Anfang des Berufslebens kann der künftige Einkommenswert besonders hoch sein. Gleichzeitig verliert Geld durch Inflation an Kaufkraft. Deshalb sollten neben der anfänglichen Rentenhöhe auch Dynamik und Nachversicherungsmöglichkeiten geprüft werden.
Was passiert, wenn die Arbeitskraft wegfällt
Zur Bestreitung des täglichen Lebens wird ein Teil des Einkommens verwendet. Hiervon werden Kosten für Essen, Trinken, Miete, Telefon, Hypothek oder Auto bezahlt. Diese Kosten des täglichen Lebens stehen den Einnahmen gegenüber. Aus der Differenz der Einnahmen gegenüber diesen vorgenannten Kosten können Rücklagen gebildet werden. Es kann also gespart werden und eine Liquidität aufgebaut werden. Dieses angesparte Kapital kann zur Anschaffung von Gütern genutzt werden. Da die gesetzliche Altersrente in der Regel allerdings wesentlich niedriger ist, als das bis vor der Rente erzielte Arbeitseinkommen und die Kosten des täglichen Lebens auch während des Altersrentenbezugs weiter laufen, sollte ein Teil des Einkommens auch zum Ausgleich der Rentenlücke gespart werden.
So oder ähnlich läuft die normale Lebensplanung bis zum wohlverdienten Ruhestand normalerweise aus.
Fällt die Arbeitskraft durch Krankheit oder Unfall weg, laufen viele Kosten weiter. Rücklagen, die für andere Ziele bestimmt waren, können dann schnell aufgebraucht sein. Die gesetzliche Erwerbsminderungsrente kann die Lücke häufig nur teilweise schließen. Ihre tatsächliche Höhe entspricht keiner festen Quote des letzten Einkommens, sondern wird individuell aus Versicherungszeiten und Entgeltpunkten berechnet. Ein Anspruch besteht zudem nur, wenn die gesetzlichen Voraussetzungen zur Leistungsfähigkeit auf dem allgemeinen Arbeitsmarkt erfüllt sind. Mehr dazu erklärt die Seite zur Erwerbsminderungsrente.
Vergleichen Sie die Berufsunfähigkeitsversicherung
Die Höhe der Absicherung und die Qualität der Bedingungen sollten gemeinsam geprüft werden.
Den Wert der Arbeitskraft durch Berufsunfähigkeitsversicherung absichern
Ungefähr jeder vierte Erwerbstätige wird im Laufe seines Berufslebens berufsunfähig. Gleichzeitig lag die Verbreitung einer Berufsunfähigkeitsversicherung nach einer 2026 veröffentlichten GDV-Auswertung für 2023 bei 26,7 Prozent – also nur bei gut jedem Vierten. Diese Quote sagt noch nicht, ob die vereinbarte BU-Rente tatsächlich ausreicht, um die persönliche Einkommenslücke zu schließen.
Was passiert, wenn die Arbeitskraft durch eine Krankheit, einen Unfall oder einen Kräfteverfall wegfällt, ist recht einfach zu sagen: Die finanzielle Sicherheit und die Existenz des bisher geführten Lebens ist massiv gefährdet!
Der Verlust der Arbeitskraft führt oft zu einer erschreckenden Wendung des bisherigen Lebens. Die Einnahmen, die aus der Erwerbstätigkeit erzielt wurden, fallen weg. Finanzielle Verpflichtungen können oft nicht mehr bedient werden. Es können keine Rücklagen mehr gebildet werden und vorhandene Rücklagen müssen aufgelöst werden. Eine ausreichende Altersvorsorge kann nicht mehr aufgebaut werden. Der bisherige Lebensstandard kann nicht mehr aufrechterhalten werden.
Dies alles führt nicht selten auch zu einer extremen seelischen Belastung, die zusätzlich weiter krank macht.
Neben all diesen negativen Auswirkungen kommen noch weitere Kosten durch Gesundheitsmaßnahmen und eventuelle Pflegemaßnahmen auf einen zu.
Häufige Fragen zum Wert der Arbeitskraft
Wie berechnet man den Wert der Arbeitskraft?
Vereinfacht wird das monatliche Nettoeinkommen mit zwölf und den verbleibenden Berufsjahren multipliziert. Optional können jährliche Einkommenssteigerungen berücksichtigt werden.
Sollte man mit Brutto- oder Nettoeinkommen rechnen?
Für die persönliche Lebensplanung ist das Nettoeinkommen meist geeigneter. Für allgemeine Einkommensstatistiken wird häufig das Bruttoeinkommen verwendet. Innerhalb einer Rechnung muss die gewählte Einkommensart einheitlich bleiben.
Ist der Arbeitskraftwert die benötigte BU-Versicherungssumme?
Nein. Der Arbeitskraftwert beschreibt die Summe künftiger Einkommen. Die benötigte BU-Rente orientiert sich an der monatlichen Versorgungslücke und den finanziellen sowie tariflichen Annahmegrenzen.
Berücksichtigt der Rechner Inflation und Erwerbsunterbrechungen?
Nein. Das Ergebnis ist eine vereinfachte nominale Modellrechnung. Inflation, Steuern, Sozialabgaben, Teilzeit, Elternzeit, Arbeitslosigkeit und andere Unterbrechungen sind nicht eingerechnet.
Warum zeigt der Rechner einen Wert mit und ohne Einkommenssteigerung?
Der Vergleich macht sichtbar, wie stark eine angenommene jährliche Steigerung von null bis fünf Prozent die nominale Summe des künftigen Einkommens verändert. Die Steigerung ist eine Modellannahme und keine garantierte Prognose.
Welche Erwerbsminderungsrente gehört in den Rechner?
Tragen Sie nur einen persönlichen monatlichen Eurobetrag aus Ihrer aktuellen Renteninformation ein. Die gesetzliche Erwerbsminderungsrente ist keine feste Quote des letzten Einkommens. Ist der Wert unbekannt, bleibt das Feld bei null Euro.
Arbeitskraft absichern
Mehr Informationen
Handwerker-BU
Was bei körperlicher Tätigkeit für Beitrag, Laufzeit und Bedingungen wichtig ist.
BU-Rente richtig wählen
Monatlichen Bedarf, gesetzliche Leistung und bestehende Absicherung zusammenführen.
Dynamik einplanen
Warum Beitrag und BU-Rente langfristig an die Einkommensentwicklung angepasst werden sollten.
Arbeitskraft ausreichend absichern
Die Berufsunfähigkeitsversicherung muss hoch genug sein. Sie gehört zu den wichtigsten Versicherungen überhaupt.
BU-Vergleich anfordern